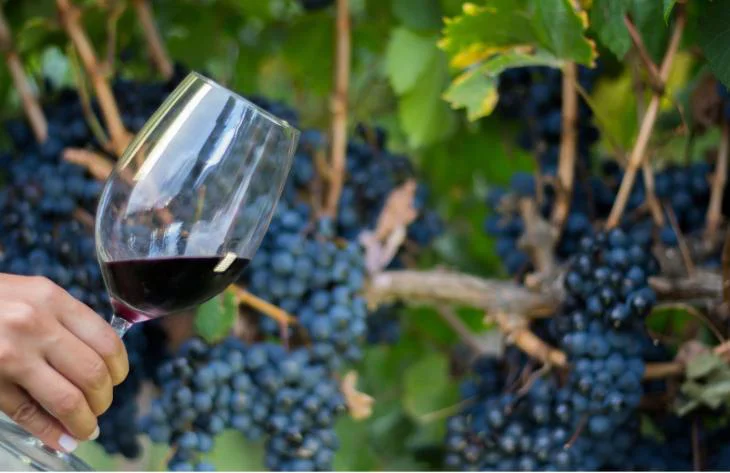
El vino tucumano fue distinguido con cuatro medallas en la XX edición de EVINOR
Redacción SLC
EconomíaHace 1 díaBodegas de Tucumán obtuvieron un Gran Oro y tres medallas de Plata en la evaluación realizada en Chilecito.

 Redacción SLC

El financiamiento se convirtió en un recurso cada vez más utilizado por los hogares argentinos para afrontar sus gastos. Según un nuevo informe de Pensar Argentina, el 58% de los consultados tomó un préstamo, utilizó crédito o financió consumos durante los últimos meses, una proporción que asciende al 63% entre las mujeres y llega al 65% en los sectores de menores ingresos.
La presión financiera también presenta diferencias según la actividad laboral. A partir de datos del INDEC, el informe señala que el 30% de quienes se desempeñan en el servicio doméstico recurrió a familiares o amigos para pedir dinero, mientras que el porcentaje alcanza al 25% entre trabajadores de hoteles y restaurantes y al 18% en industria, comercio y educación. Pensar vincula estos resultados con la mayor incidencia de la informalidad y la inestabilidad de los ingresos en determinados sectores.
El escenario se combina con un fuerte deterioro de los indicadores de crédito familiar. La irregularidad bancaria de los hogares alcanzó el 12,9% en julio de 2026, frente al 5,6% registrado un año antes. Al mismo tiempo, el 54% de los consultados afirmó haberse atrasado o haber dejado de pagar alguna obligación por motivos económicos durante los últimos meses.
El informe aclara que estos dos indicadores reflejan fenómenos diferentes y que no puede interpretarse que más de la mitad de los argentinos se encuentre en situación de mora bancaria. La diferencia resulta relevante para dimensionar el alcance de las dificultades financieras que atraviesan los hogares.
Los jóvenes aparecen entre los grupos más expuestos al deterioro crediticio. Entre quienes tienen crédito, el 37% de los deudores de entre 18 y 25 años registraba mora, mientras que la misma proporción se observaba entre quienes tienen entre 26 y 35 años. El porcentaje disminuye progresivamente con la edad hasta llegar al 16% entre los mayores de 66 años.
Pensar advierte que un deterioro temprano del historial crediticio puede condicionar el acceso futuro al financiamiento, especialmente durante una etapa en la que las personas atraviesan procesos de formación laboral y construcción patrimonial.
La utilización del crédito también presenta una marcada diferencia de género. Mientras el promedio general se ubica en el 58%, entre las mujeres alcanza el 63%. El informe señala que el dato pone el foco sobre las restricciones económicas que atraviesan los hogares, aunque advierte que por sí solo no permite concluir que las mujeres tengan un peor desempeño financiero.
Uno de los principales aspectos analizados es el destino que los hogares le dan al financiamiento. Entre quienes recurrieron al crédito, el 26% lo utilizó principalmente para comprar alimentos, el 21% para gastos cotidianos del hogar y el 15% para servicios, impuestos u otras obligaciones. Otro 14% lo destinó a cancelar deudas anteriores, por lo que alimentos, gastos corrientes y servicios concentran el 62% de los principales usos declarados.
Las dificultades para cumplir con los pagos también aumentan entre los sectores de menores ingresos. Los atrasos declarados alcanzan al 72% en ese grupo, frente al 43% entre los sectores medios y al 30% en los sectores de mayores ingresos.
Entre quienes se atrasaron o dejaron de pagar alguna obligación, los servicios aparecen como la principal categoría mencionada, con el 46%. Le siguen las tarjetas de crédito, con el 36%, y los préstamos o deudas, con el 33%.
Mora Jozami, directora de Casa Tres, plantea en el informe que la mora puede convertirse en uno de los puntos donde la evolución de la economía general se encuentra con la situación concreta de los hogares. En ese análisis, sostiene que una menor inflación no resulta suficiente cuando los ingresos continúan siendo insuficientes, el consumo se restringe y las familias deben recurrir al crédito para cubrir gastos corrientes.
La presión se concentra especialmente en las modalidades de financiamiento destinadas al consumo. Los préstamos personales presentan una irregularidad del 16,7% y las tarjetas de crédito del 12,8%, mientras que los créditos prendarios registran un 8,1% y los hipotecarios apenas un 1,6%.
Según el informe, la diferencia responde también a las características de cada tipo de financiamiento: los préstamos personales y las tarjetas suelen utilizarse para cubrir necesidades de corto plazo y cuentan con menor respaldo patrimonial.
Pensar advierte, sin embargo, que el deterioro del crédito familiar no implica por sí mismo una crisis bancaria. La mora temprana se redujo del 6,6% en noviembre de 2025 al 4,4% en julio de 2026, aunque la irregularidad bancaria de las familias todavía se encontraba en el máximo de la serie iniciada en 2010.
Por eso, el informe plantea que la recuperación del crédito debería estar acompañada por ingresos sostenibles, herramientas de prevención del sobreendeudamiento, mayor transparencia y mecanismos de regularización. El desafío, según Pensar Argentina, es que la estabilización macroeconómica pueda traducirse en una mayor capacidad de pago de los hogares y que el crédito vuelva a funcionar como una herramienta para ampliar oportunidades, en lugar de convertirse en un recurso necesario para llegar a fin de mes.